この記事の要約
自毛植毛では多くのクリニックで医療ローンが利用できるが、審査条件や金利、分割回数によって月額と総支払額が大きく変わる。
治療費から分割回数別の月額と総額を具体的にイメージし、手取り収入に対する安全な返済比率を踏まえて、自分にとって無理のないローン設計を行うことが重要である。
自毛植毛と医療ローンの基本イメージ
自毛植毛は一度の支払い額が大きくなりやすいため、多くの人が医療ローンや分割払いを利用して費用負担を平準化しています。
自毛植毛の費用は、移植する株数やクリニックにもよりますが、数十万円〜百数十万円になることが一般的です。薄毛治療の中でもまとまった金額になりやすく、「一括払いは難しいが、毎月の支払いなら検討できる」という方が多くなります。そのため、提携の信販会社を利用した医療ローンが用意されているクリニックが少なくありません。
ここでいう「医療ローン」は、クリニックと提携している信販会社・クレジット会社が提供する分割払いの仕組みを指すことが多く、患者さんは信販会社とローン契約を結び、クリニックには信販会社から一括で支払いが行われます。患者さんはその後、信販会社に毎月一定額を返済していく形です。
この記事では、自毛植毛で医療ローンを使うべきか迷っている方に向けて、「ローンの利用条件」「分割回数別の月額感覚」「総支払額の増え方」「家計への影響」という4つのポイントから、無理のないローン設計の考え方を具体的に整理していきます。
医療ローン利用条件と審査で見られるポイント
まず押さえておきたいのが、「自分はそもそも自毛植毛の医療ローンを組めるのか」という点です。医療ローンは、通常のショッピングローンやマイカーローンと同じように、信販会社による審査があります。ここでは、一般的に重視されやすいポイントと、利用が難しくなりやすい典型パターンを整理します。
医療ローンの主な利用条件
クリニックや信販会社によって細かな条件は異なりますが、自毛植毛の医療ローンではおおむね次のような条件が前提となるケースが多いです。
・20歳以上で安定した収入があること(パート・アルバイトでも可とする会社もある)
・本人名義で契約できること(未成年や収入が不安定な場合は親などの連帯保証人が必要なこともある)
・過去のクレジット・ローンの延滞が多くないこと
・他社の借入が返済できる範囲に収まっていること
年収の具体的な「ボーダーライン」は各社非公開ですが、「返済に無理がないか」が見られます。例えば年収300万円程度でも、他の借入が少なく安定した雇用形態であれば、数十万円〜百万円程度の医療ローンが通る可能性は十分にあります。一方で、年収が高くても他の借入が多かったり、延滞履歴が多いと、審査に通りにくくなります。
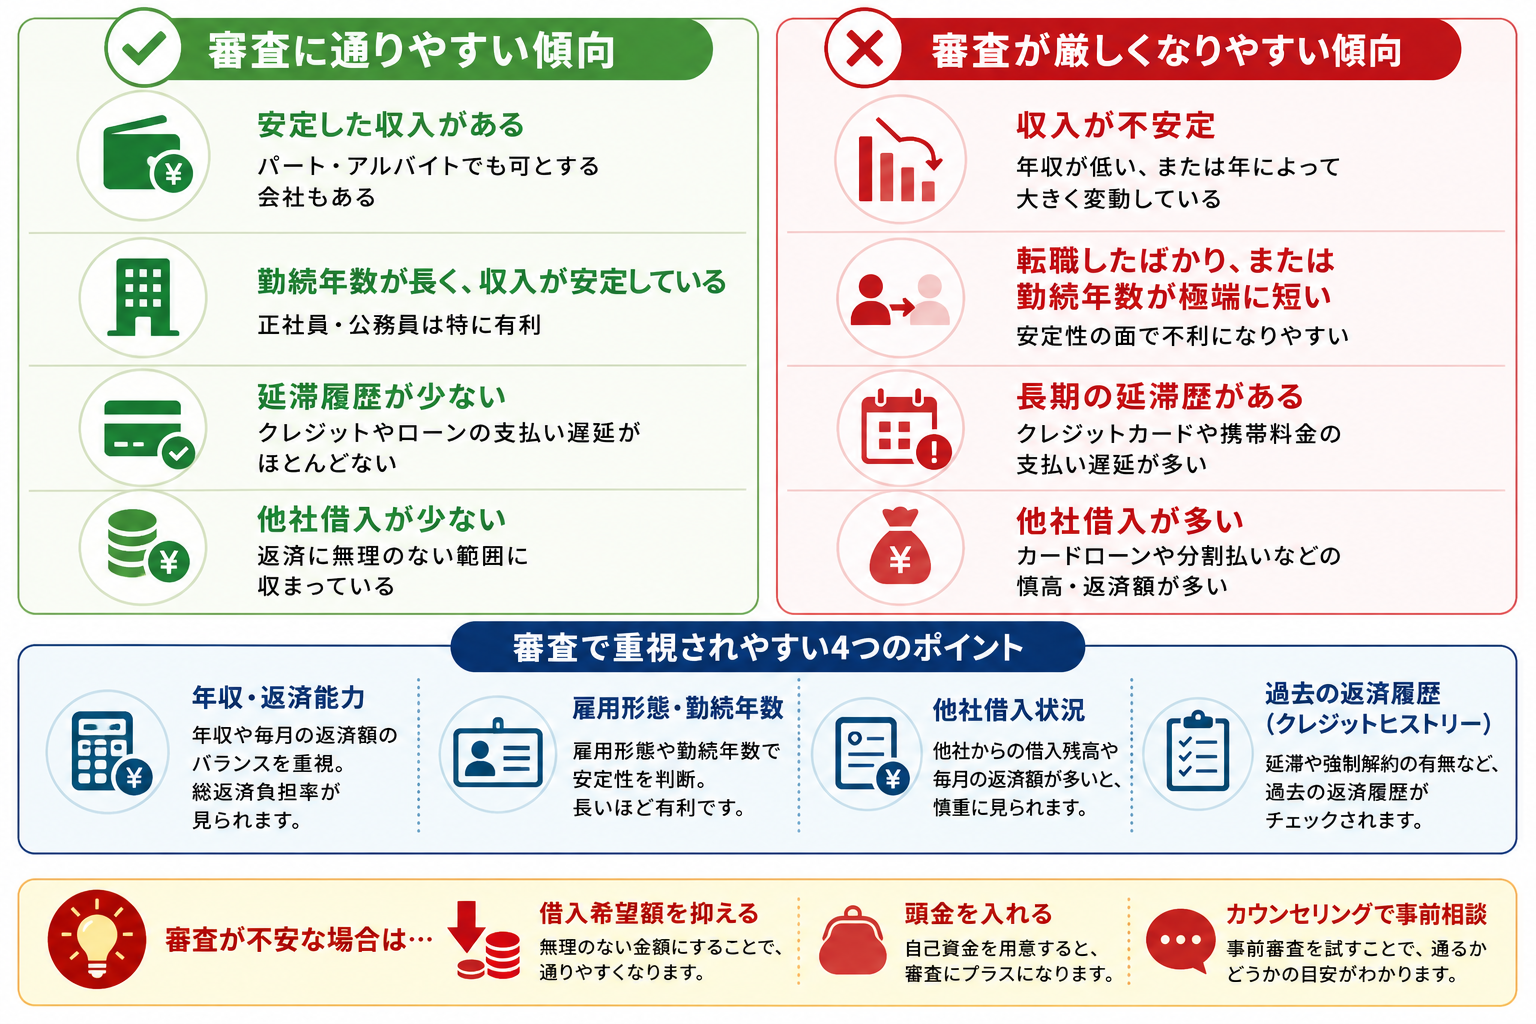
審査で重視されやすい4つの観点
医療ローンの審査では、次の4つの観点が総合的にチェックされます。
年収・返済能力:
年収自体の高さだけでなく、毎月の返済額が年収に対してどの程度の割合かが重視されます。自毛植毛のローンだけでなく、他のローンも含めた「総返済負担率」を見られるイメージです。
雇用形態・勤続年数:
正社員・公務員は比較的有利とされますが、契約社員・派遣・パート・アルバイトでも、勤続年数が長く収入が安定していれば審査が通ることもあります。転職直後など勤続年数が短い場合は、やや厳しく見られやすい傾向があります。
他社借入状況:
カードローンやクレジット分割など、他社からの借入残高や毎月の返済額が多いと、新たな医療ローンの審査は慎重になります。特に、消費者金融系の借入が多い場合はマイナス要素になりやすいです。
過去の返済履歴(クレジットヒストリー):
クレジットカードや携帯電話料金の支払い遅延が頻繁にあると、信用情報機関に記録され、審査に不利に働く可能性があります。長期間の延滞・強制解約などがあると、しばらく新規ローンが組みにくくなることもあります。
これらはあくまで一般的な傾向であり、「〇〇だから絶対に通らない」「〇〇なら必ず通る」といった単純なものではありません。ただし、「年収に対して返済額が大きすぎないか」「他社借入が多すぎないか」という2点は、どの信販会社でも共通して重視されると考えておくとよいでしょう。
医療ローンの利用が難しくなりやすい典型パターン
次のようなケースでは、自毛植毛の医療ローン審査が厳しくなる可能性があります。
・直近でクレジットカードや携帯料金の長期延滞があった
・消費者金融のカードローンなど、他社借入が既に多い
・転職したばかり、または勤続年数が極端に短い
・収入が不安定で、年によって大きく変動している
こうした状況に当てはまる場合でも、審査に通るケースはありますが、借入希望額を下げたり、頭金を多めに入れることで通りやすくなることがあります。審査が不安な場合は、カウンセリング時にクリニックで相談し、無理のない金額・回数で事前審査を試してみるとよいでしょう。
分割回数と月額料金の感覚をつかむ
自毛植毛の医療ローンを検討するうえで大切なのが、「分割回数によって月々いくらになるのか」を具体的にイメージすることです。同じ治療費でも、24回払いと60回払いでは月額が大きく変わりますが、そのぶん総支払額(利息を含めた合計)も変わってきます。
代表的な治療費から見る分割回数別の月額イメージ
ここでは例として、治療費80万円・120万円の場合を想定して、年率5〜8%程度の医療ローンを利用したときの、おおよその月額と総支払額のイメージを言葉で整理します(実際の金利・条件は各クリニック・信販会社で必ずご確認ください)。
治療費80万円・24回払い(2年):
月々の返済はおおよそ3万5千〜3万7千円台、総支払額は約84〜88万円程度になるイメージです。
治療費80万円・36回払い(3年):
月々の返済はおおよそ2万4千〜2万6千円台、総支払額は約86〜90万円程度になるイメージです。
治療費80万円・60回払い(5年):
月々の返済はおおよそ1万5千〜1万7千円台、総支払額は約90〜95万円程度になるイメージです。
治療費120万円・36回払い(3年):
月々の返済はおおよそ3万7千〜4万円台、総支払額は約130〜135万円程度になるイメージです。
治療費120万円・60回払い(5年):
月々の返済はおおよそ2万2千〜2万5千円台、総支払額は約135〜145万円程度になるイメージです。
あくまで概算ですが、「回数を増やすほど月額は下がり、総額はじわじわ増える」関係があることがわかります。これを踏まえ、「自分の手取り収入だと、どのくらいの月額までなら無理なく払えるか」を考えていくことが大切です。
分割回数を増やすメリット・デメリット
分割回数を長くすれば月々の負担は軽くなる一方で、支払い期間が長引き、利息の累計が増えるため総支払額は高くなります。ここでは、そのメリット・デメリットを整理します。
メリット:
毎月の負担が減るので、家計へのインパクトが小さくなりやすい/急な出費があっても対応しやすい/心理的なプレッシャーが軽くなる
デメリット:
支払い期間中は家計がローンに縛られる/トータルの支払額が増える/今後のライフイベント(結婚・住宅購入など)と返済期間が重なるリスクが高まる
短期で早く返せば利息は抑えられますが、月額が高くなり生活が苦しくなっては本末転倒です。逆に、極端に長い回数にして月額を無理に下げすぎると、「いつまでたってもローンが終わらない」というストレスにつながることもあります。自分の収入とライフプランを踏まえ、現実的に「少し頑張れば払える」レベルのバランスを探ることが重要です。
総支払額はどれくらい増える?金利と期間の関係
医療ローンを組むときに見落としがちなのが、「治療費(元金)」だけでなく、「利息を含めた総支払額」を意識することです。ここでは、金利と支払期間が総額に与える影響をイメージしやすいように解説します。
金利(実質年率)の目安とチェックポイント
自毛植毛で利用される医療ローンの金利(実質年率)は、クリニックや信販会社によって幅がありますが、おおむね年5〜10%前後のレンジに収まることが多い印象です。
・実質年率が低いほど、利息負担は小さくなる
・同じ金利でも、支払期間が長いほど利息の合計は大きくなる
・キャンペーンで金利優遇(〇%引き)などが行われることもある
契約前には、「実質年率が何%か」「分割手数料は総額いくらか」「遅延した場合の遅延損害金はどうなるか」などを確認しておくと安心です。
総支払額の増え方を数字でイメージする
例として、金利7%前後の医療ローンを想定し、「80万円」「120万円」をそれぞれ36回・60回で支払ったときの、ざっくりとした総支払額のイメージを整理します(実際の金額は条件により変わります)。
80万円・36回払い:
元金80万円に対して、利息総額がおおよそ6〜10万円程度加わり、総支払額は約86〜90万円になるイメージです。
80万円・60回払い:
利息が積み上がるため、総支払額は約90〜95万円程度と、36回払いより数万円多くなるイメージです。
120万円・36回払い:
利息総額がおおよそ10〜15万円程度となり、総支払額は約130〜135万円になるイメージです。
120万円・60回払い:
利息総額がおおよそ15〜25万円程度となり、総支払額は約135〜145万円になるイメージです。
このように、分割回数を伸ばして月額を抑えるほど、総支払額はじわじわ増えます。とはいえ、「総額が多少増えても、毎月の支払いが現実的であることを優先したい」という考え方も妥当です。
大事なのは、「治療費がいくらか」だけでなく、「ローンを組むと最終的にいくら払うことになるのか」を把握し、そのうえで納得して契約することです。
ボーナス併用払いや繰上げ返済で利息を抑える
医療ローンの中には、「ボーナス月だけ多めに支払うボーナス併用払い」や、「途中でまとまった金額を返済して利息を減らす繰上げ返済」ができるものもあります。
ボーナス併用払い:
通常月の返済額を抑えつつ、年2回のボーナス月に多めに返済することで、トータルの返済期間を短くしやすくなります。ただし、ボーナス額が不安定な職種の方は注意が必要です。
繰上げ返済:
手元に余裕資金ができたタイミングで一部・全額を前倒しで返済することで、それ以降にかかるはずだった利息を減らせます。繰上げ返済手数料の有無や条件は、事前に確認しておきましょう。
当初はやや長めの回数で組んでおき、余裕ができたら繰上げ返済で期間を短縮する、という設計も1つの選択肢です。「苦しいときに無理をしない」「余裕があるときに前倒しする」という柔軟なスタンスが、精神的な負担を減らしてくれます。
家計への影響チェック:無理のない返済ラインの考え方
医療ローンを組むときに最も重要なのが、「この月額は、今の生活と今後のライフプランにとって本当に無理がないか」を冷静に見極めることです。ここでは、手取り収入に対する安全な返済比率と、自己チェックのポイントを紹介します。
手取り収入に対する安全な返済比率の目安
一般的に、住宅ローンなど「生活基盤に関わる大きなローン」でも、毎月の返済額は手取り月収の20〜25%以内に抑えるのが安全圏と言われることが多いです。自毛植毛などの医療ローンは、それより優先順位が下がるケースが多いため、より慎重に考えたいところです。
1つの目安として、
自毛植毛の医療ローン:
手取り月収の5〜10%程度まで
を上限の目安と捉え、その範囲内に返済額が収まるかどうかをチェックするとよいでしょう。例えば手取り月収25万円の場合、月々の返済額は1万2千〜2万5千円程度が、比較的無理のないラインと考えられます。もちろん、家賃や家族構成、既存のローン状況によって適正ラインは変わるため、あくまで目安です。
今後のライフイベントも踏まえた自己チェック項目
医療ローンは数年単位の契約になることが多く、返済期間中にライフイベントが重なる可能性もあります。ローンを組む前に、次のような点を一度立ち止まって考えてみてください。
・近い将来、結婚や出産、住宅購入、転職など大きなイベントの予定がないか
・収入が減る可能性(転職・独立・時短勤務など)はどの程度ありそうか
・もしボーナスが減った・なくなった場合でも、返済を続けられるか
・他にもローンを組む予定(自動車、教育など)はないか
これらを整理したうえで、「その状況でも、この月額なら払っていけそうか」をイメージすることが、後悔を減らす鍵になります。「払えるから組む」ではなく、「生活に余裕を残したうえで払えるか」で判断することが、医療ローンとの上手な付き合い方です。
心理的な負担も含めて判断する
数字上は返済可能であっても、「毎月ローンを払っている」という事実が心理的ストレスになる人もいます。特に自毛植毛は見た目や自己肯定感に関わる治療である一方、返済が続くことで経済的不安を感じると、本来得られるはずの満足感が目減りしてしまうこともあります。
そのため、「この金額なら、仕事や日常生活に支障が出ない」「万が一収入が一時的に減っても、数カ月は耐えられる」といった心理的な余裕まで含めて考えることが大切です。迷う場合は、治療時期を少し先送りして貯蓄を増やしてから検討する、という選択肢も視野に入れてよいでしょう。
医療ローン以外の支払い手段との簡易比較(補助)
自毛植毛の支払い方法としては、医療ローン以外に「現金一括」「クレジットカード一括・分割・リボ払い」などがあります。詳細な比較は別記事に譲りますが、ここでは医療ローンとの役割の違いを簡潔に整理します。
現金一括:
利息がかからないため総支払額は最も少なくなりますが、まとまった資金が必要です。貯蓄に十分な余裕がある人向けの方法です。
クレジットカード分割・リボ払い:
ポイント還元が魅力ですが、金利(手数料)は医療ローンより高くなることも多く、特にリボ払いは総支払額が膨らみやすいため注意が必要です。短期の少額分割なら選択肢になりえます。
医療ローン:
金利はかかるものの、クレジット分割より低めに設定されることもあり、長期の分割払いを前提とする場合に検討しやすい手段です。
どの支払い方法がベストかは、「手元資金の余裕」「他のローンの有無」「治療費の規模」によって変わります。大きな金額を長期で支払う場合ほど、金利や総支払額をしっかり比較することが重要です。
クリニック相談時の確認ポイント(補助)
実際にカウンセリングに行った際は、医療ローンについて次のような点を質問しておくと、後のギャップを減らせます。
・利用できるローン会社と実質年率(何%〜何%か)
・希望金額と分割回数ごとの月額シミュレーション(総支払額も含めて)
・ボーナス併用払いの可否と条件
・途中で一括・一部繰上げ返済をする場合の手数料や手続き
・審査に落ちた場合の代替案(頭金増額、回数変更など)の有無
これらを事前に確認しておくことで、「思っていたより総額が高かった」「途中で一括返済したいのに手数料が高い」などのミスマッチを防ぎやすくなります。気になる点があれば、その場で遠慮なく質問し、「自分が理解・納得できる条件か」を必ず確かめてから契約するようにしましょう。
この記事のまとめ
自毛植毛は費用が高額になりやすく、多くのクリニックで医療ローンが用意されているが、審査では年収や他社借入、返済能力が総合的に見られる。
治療費の例(80万円・120万円など)から分割回数別の月額と総支払額を具体的にイメージし、回数を増やすと月額は下がる一方で総額は増える点を理解しておくことが大切である。
無理のない返済ラインを考える際は、手取り収入に対する5〜10%程度を1つの目安とし、今後のライフイベントや心理的余裕も含めて家計への影響をチェックする必要がある。
医療ローンだけでなく現金一括やクレジット分割など他の支払い方法とも比較し、カウンセリング時に金利や総額、繰上げ返済の可否などを確認したうえで、自分にとって納得できるローン設計を行おう。
Q&A
Q:自毛植毛では本当に医療ローンを利用する人が多いのでしょうか?
A:自毛植毛は80万〜100万円前後になることも多く、一括払いが難しい方も少なくありません。そのため、多くのクリニックで提携ローンが用意されており、一定数の患者さんが医療ローンや分割払いを利用して費用負担を平準化しています。
Q:自毛植毛の医療ローン審査に通るか不安です。事前にできる対策はありますか?
A:直近のクレジットや携帯料金の延滞を避ける、他社借入をできるだけ減らしておく、借入希望額を年収や手取りに対して無理のない水準に抑えることが有効です。頭金を少し用意して借入額を減らすと、審査のハードルが下がることもあります。
Q:分割回数は短いほうが良いのでしょうか?それとも長いほうが安心ですか?
A:利息負担を抑えるなら短い回数が有利ですが、月額が高すぎると生活が苦しくなります。目安として、手取り収入の5〜10%以内に月額が収まる回数を候補にしつつ、将来のライフイベントも考慮して「少し頑張れば払える」水準を選ぶのが現実的です。
Q:医療ローンとクレジットカード分割は、どちらを優先して検討すべきですか?
A:長期で大きな金額を分割する場合は、一般に金利がやや低めに設定されることが多い医療ローンを優先検討するケースが多いです。短期で少額の分割やポイント重視ならクレジットも選択肢になりますが、リボ払いは総額が膨らみやすいため慎重に検討しましょう。
Q:カウンセリングでは、ローンについてどんな点を必ず確認しておくべきですか?
A:実質年率と分割手数料、希望金額と回数ごとの月額・総支払額、ボーナス併用の可否、途中完済や繰上げ返済の可否と手数料は必ず確認しましょう。また、審査に通らなかった場合の代替案や、契約を急がされない雰囲気かどうかも、信頼できるクリニックか判断する材料になります。
著者
自毛植毛・AGA薄毛治療ナビ
自毛植毛・AGA薄毛治療ナビ編集部
自毛植毛やAGA治療をはじめとする薄毛治療の調査・比較・情報発信を専門とする編集チームです。
自毛植毛の施術方法や費用、AGA治療薬の特徴、治療に伴うリスクやダウンタイムなどを継続的に調査し、薄毛に悩む方が自身の症状や希望に合った治療方法を検討できるよう、分かりやすく中立的な情報発信を行っています。